

Un chéquier BNP Paribas, ça ressemble à tous les chéquiers du monde. Sauf le jour où vous êtes au guichet, la personne derrière vous soupire, et vous vous rendez compte que vous avez écrit le montant en chiffres mais pas en lettres. Le conseiller vous regarde, vous regardez le chèque. Vous venez de perdre cinq minutes de votre vie.
On me pose cette question très souvent, et pas seulement par des gens qui ouvrent leur premier compte : même des clients installés depuis quinze ans me demandent encore où mettre le nom du bénéficiaire, s'il faut écrire le montant en lettres, et ce qu'on fait d'un chèque raturé. Alors reprenons dans l'ordre, champ par champ, avec les règles françaises qui s'appliquent aux chèques BNP Paribas particuliers.
Points clés à retenir
- Un chèque comporte six zones obligatoires : bénéficiaire, lieu, date, montant en chiffres, montant en lettres, signature.
- Le montant en lettres prime toujours sur le montant en chiffres en cas de divergence.
- Une rature se fait proprement : trait simple, paraphe à côté, jamais de correcteur blanc.
- Un chèque sans date est refusé par la banque ; un chèque postdaté n'est pas une solution de trésorerie.
- Le délai de présentation d'un chèque en France est de huit jours à compter de sa date d'émission pour être encaissé dans les conditions standard.
Comment remplir un chèque BNP Paribas, champ par champ
Sortez un chèque vierge. Posez-le à plat. Vous allez voir une série de lignes imprimées, avec parfois un logo en haut à gauche, un numéro à droite, un RIB en bas. Voici la lecture qu'il faut en faire.
L'ordre : à qui le chèque est destiné
La ligne « payer à l'ordre de » ou « bénéficiaire » reçoit le nom complet de la personne ou de l'entreprise à qui vous versez l'argent. Pas de surnom (« à Momo »), pas d'initiales seules si le nom est ambigu. Écrivez le prénom puis le nom, en lettres capitales si votre écriture est approximative. Pour une entreprise, le nom commercial suffit dans la plupart des cas, mais la raison sociale complète évite les rejets.
Une précision qui m'a coûté une discussion animée avec un ami : si vous vous faites un chèque à vous-même pour l'encaisser sur un autre compte, écrivez votre propre nom. Certains guichets acceptent « à moi-même », d'autres considèrent que c'est un ordre incomplet. Écrire son nom complet règle le problème une fois pour toutes.
Le lieu et la date
La ligne « lieu et date » est souvent préremplie pour la date du jour quand vous recevez le carnet, mais c'est un raccourci. Vous écrivez la ville (Paris, Lyon, peu importe, celle où vous signez) et la date au format JJ/MM/AAAA. Pas de format américain, pas de « le 3 du mois dernier ». La date d'émission conditionne le délai de présentation, on y revient.
Un chèque postdaté (une date dans le futur) n'a aucune valeur juridique de blocage : la banque peut le rejeter comme elle peut l'encaisser avant la date mentionnée, selon la politique du tireur. Ne comptez pas dessus comme d'un crédit.
Le montant en chiffres et en lettres
C'est la zone la plus souvent bâclée, et celle qui déclenche les rejets au guichet. Deux emplacements existent : une case pour les chiffres, une ligne pour les lettres.
- En chiffres : « 450,00 € » plutôt que « 450 € ». Les centimes sont facultatifs mais en écrire au moins deux évite toute ambiguïté.
- En lettres : « quatre cent cinquante euros », avec la mention du centime si nécessaire (« et trente centimes »).
- Le trait de protection : après le dernier chiffre du montant, tirez un trait horizontal jusqu'à la fin de la case. Personne ne peut ainsi ajouter un zéro devant.
Règle absolue : le montant en lettres fait foi en cas de divergence. Si vous écrivez « 450 » en chiffres et « quatre cent cinquante » en lettres, c'est la version textuelle que la banque appliquera. Et si vous écrivez « quatre cent cinq » en lettres et « 450 » en chiffres, c'est 405 € qui sera versé. Donc autant être cohérent dès le départ.
La signature
En bas à droite, vous signez, à la main, avec la signature enregistrée sur votre dossier client. Pas de signature scannée, pas de tampon pour un particulier, pas de paraphe hâtif qui ne ressemble à rien. Si vous avez changé de signature, prévenez votre conseiller avant d'émettre des chèques : c'est la première raison des rejets de chèques auprès des banques, en tout cas de tous les cas que j'ai vus passer.
Ce qu'il reste à faire : rien. Le RIB de la banque est déjà imprimé. Le numéro de chèque est en haut à droite. Vous détachez, vous remettez au bénéficiaire.
Champ par champ : ce qu'il faut écrire (et ne pas écrire)
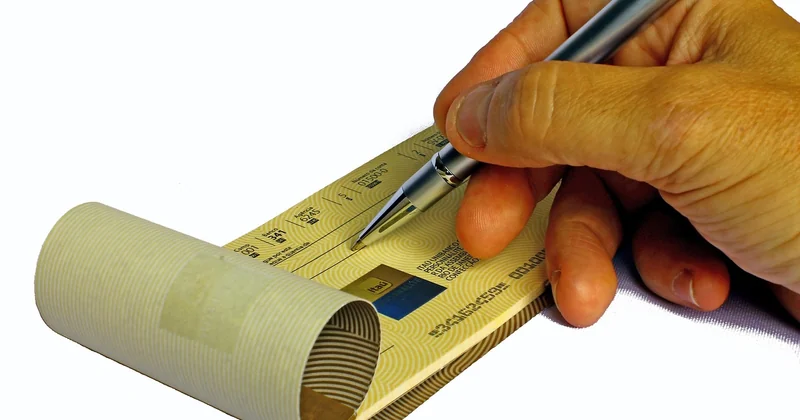
Un tableau vaut parfois mieux qu'un long paragraphe. Voici les zones du chèque BNP Paribas, avec ce qu'on y met et les erreurs classiques.
| Zone du chèque | Ce qu'on y écrit | Erreur fréquente |
|---|---|---|
| Payer à l'ordre de | Nom complet du bénéficiaire, en clair | Surnom, initiales, ordre « à moi-même » |
| Lieu | Ville d'émission (Paris, Lyon…) | Oubli pur et simple |
| Date | JJ/MM/AAAA, date réelle de signature | Date postérieure, format 03/05/26 ambigu |
| Montant en chiffres | 450,00 dans la case, avec trait de fermeture | Case vide, chiffres sans trait de protection |
| Montant en lettres | « quatre cent cinquante euros » | Ligne vide, abréviation « 4c50 » |
| Signature | Signature manuscrite, conforme au dossier | Signature scannée, paraphe illisible |
Une chose que je vois régulièrement dans les questions qu'on me laisse : « et le numéro de compte, il est où ? » Il est déjà là. Le RIB imprimé sur le chèque identifie le compte émetteur. Vous n'avez rien à recopier. C'est la banque bénéficiaire qui lira ce RIB pour virer les fonds.
Les cas pratiques que personne n'explique
Et si je me suis trompé en remplissant ?
Vous avez écrit « 450 » et le bénéficiaire attend 540. Pas de panique, mais pas de correcteur blanc non plus. La méthode propre :
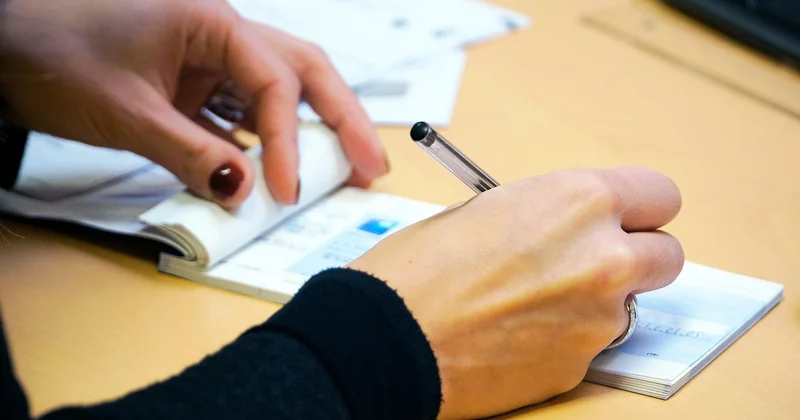
- Tirez un trait horizontal sur la mention erronée, de façon à ce qu'elle reste lisible.
- Écrivez la bonne mention juste à côté.
- Apposez votre paraphe, votre signature courte, à proximité immédiate de la correction.
Si l'erreur porte sur la signature elle-même, ou si vous avez déjà signé et que vous voulez annuler : ne déchirez pas le chèque en deux pour le remettre au bénéficiaire, il ne pourra rien en faire. Demandez-lui de vous le rendre, puis détruisez-le chez vous et refaites-en un. Si vous ne pouvez pas le récupérer, prévenez votre conseiller pour qu'il bloque le numéro.
Un chèque remis en agence ou déposé au GAB ?
La remise à un conseiller en agence reste le canal le plus sûr : vous repartez avec un bordereau, et le chèque est traité dans les délais habituels. Le dépôt au guichet automatique bancaire (GAB) fonctionne aussi, mais tous les GAB ne prennent pas les chèques selon les agences. Vérifiez sur place, ou passez par l'application mobile : le dépôt de chèque par photo y est intégré, avec un plafond qui varie selon votre profil client. En cas de doute sur le plafond, appelez votre agence.
Délai de mise à disposition des fonds : selon le type de chèque (BNP Paribas même banque, autre banque française, chèque de banque), comptez entre un et trois jours ouvrés pour l'encaissement effectif. Un chèque de banque est plus rapide ; un chèque émis par une banque étrangère peut prendre plusieurs semaines.
Un chèque impayé, que faire ?
Le bénéficiaire d'un chèque sans provision reçoit de sa banque un avis de rejet, avec le chèque original restitué. Il peut alors :
- se retourner directement contre le tireur pour obtenir le paiement à l'amiable ;
- déposer une plainte auprès du procureur si le montant est significatif et que le tireur est de mauvaise foi ;
- signaler le chèque impayé à la Banque de France, qui tient un fichier central des incidents de paiement (FCC).
Pour le tireur, les conséquences sont réelles : interdiction bancaire d'émettre des chèques pendant cinq ans si l'incident n'est pas régularisé, et inscription au fichier. Ce n'est pas une menace en l'air, j'ai vu un artisan se retrouver dans cette situation pour un chèque de 280 € oublié.
BNP Paribas France ou BNP Paribas El Djazaïr : ne confondez pas
C'est un piège dans lequel tombent beaucoup de recherches en ligne. BNP Paribas est présent dans plusieurs pays, et les règles de remplissage d'un chèque ne sont pas universelles. En Algérie, un chèque BNP Paribas El Djazaïr se remplit selon la réglementation algérienne, avec des mentions obligatoires qui diffèrent, notamment sur la domiciliation bancaire.
Si vous êtes client d'une agence BNP Paribas en France métropolitaine, les six zones décrites plus haut s'appliquent. Un chèque doit comporter le nom de la banque émettrice en clair, et c'est le seul point que vous n'avez pas à remplir vous-même : il est préimprimé sur le chèque.
En cas de doute, lisez le chèque à l'envers
Prenez un chèque BNP Paribas vierge. Retournez-le. Vous verrez les mentions légales, le format des numéros, parfois les conditions de rejet. C'est une lecture que personne ne fait, et qui répond à 80 % des questions pratiques qu'on se pose. Le reste, votre conseiller le réglera en deux minutes, ou votre application mobile vous indiquera le plafond de dépôt pour votre profil.
Et la prochaine fois que vous serez au guichet, chèque en main, avec la personne derrière vous qui soupire : vous saurez que le montant en lettres est là, la date cohérente, le trait de fermeture tiré. Le chèque, c'est un objet du XXe siècle qu'on utilise encore en 2026. Autant le remplir correctement.


